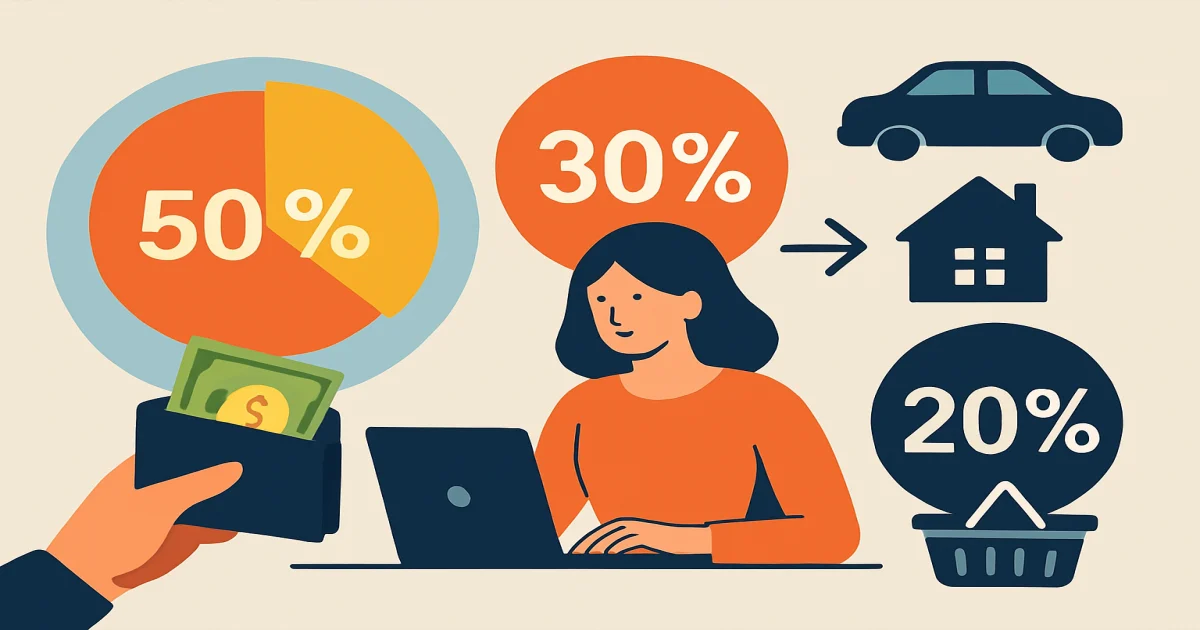
Правило 50/30/20 — це спосіб розподілити дохід після податків: 50% спрямувати на необхідні витрати, до 30% — на бажання, 20% — на заощадження та погашення боргів. Для ФОП відправною точкою є не весь оборот, а гроші після податків і робочих витрат. Це орієнтир, а не обов’язковий норматив: якщо житло, харчування й лікування забирають більше половини доходу, пропорції потрібно адаптувати.
Як працює правило 50/30/20
Пам’ятка Бюро фінансового захисту споживачів США (CFPB) пропонує близький варіант: 50% на потреби, 20% на заощадження й борги та не більше 30% на бажання. CFPB прямо зазначає, що такий розподіл підходить не кожному. Отже, 30% — не сума, яку обов’язково треба витратити, а орієнтовна верхня межа необов’язкового споживання.
| Категорія | Що включати | Як визначити |
|---|---|---|
| 50% — потреби | Базове житло, комунальні послуги, продукти, необхідний транспорт, лікування, обов’язкові платежі | Відмова загрожує здоров’ю, роботі або порушенням зобов’язань |
| До 30% — бажання | Ресторани, розваги, необов’язкові підписки, дорожчі альтернативи базовим покупкам | Витрату можна відкласти або замінити без істотної шкоди |
| 20% — фінансові цілі | Резерв, довгострокові накопичення, додаткове погашення боргу | Гроші збільшують запас коштів або зменшують боргове навантаження |
Для послідовного обліку можна мінімальні платежі за кредитами включати до обов’язкових витрат, а додаткове погашення — до фінансових цілей. Це робоча домовленість для вашого бюджету, а не єдино можливе трактування. Головне — не записувати один платіж у дві категорії.
Якщо бюджет спільний, використовуйте одну базу: спільний доступний дохід і всі витрати домогосподарства. Не варто співвідносити оренду із сімейним доходом, а продукти — лише із зарплатою одного партнера: це приховує реальне навантаження.
Від якої суми рахувати відсотки
База розрахунку — дохід, доступний для особистого бюджету, а не нарахована зарплата чи всі надходження на підприємницький рахунок.
Найманий працівник: зарплата після утримань
Для стандартної зарплати у 2026 році ДПС вказує утримання 18% ПДФО та 5% військового збору. ЄСВ за загальним правилом нараховує роботодавець додатково: його не потрібно віднімати від зарплати «на руки».
В умовному прикладі з нарахованою зарплатою 50 000 грн ПДФО становить 9 000 грн, військовий збір — 2 500 грн. Після цих утримань залишається 38 500 грн. За правилом це 19 250 грн на потреби, до 11 550 грн на бажання та 7 700 грн на фінансові цілі.
Якщо помилково розподілити всі 50 000 грн, план перевищить доступні гроші на 11 500 грн. Якщо ж ви берете фактичне зарахування зарплати після всіх утримань, повторно віднімати податки не потрібно. Приклад не враховує індивідуальних пільг, спеціальних режимів та інших утримань.
ФОП: спочатку податки й робочі витрати
Для ФОП III групи без ПДВ ДПС наводить на 2026 рік єдиний податок 5% доходу, військовий збір 1% доходу та мінімальний ЄСВ 1 902,34 грн на місяць. Наведений далі приклад передбачає сплату мінімального ЄСВ без звільнень і пільг; для інших податкових режимів розрахунок буде іншим.
Якщо умовні надходження за місяць становлять 50 000 грн, а робочих витрат немає, після 2 500 грн єдиного податку, 500 грн військового збору та 1 902,34 грн ЄСВ залишається 45 097,66 грн. Розподіл 50/30/20 дає відповідно 22 548,83 грн, 13 529,30 грн і 9 019,53 грн.
Якщо в тому самому умовному місяці потрібно заплатити 5 000 грн за робочі сервіси та обладнання, для особистого бюджету залишиться 40 097,66 грн. Ці витрати не зменшують базу єдиного податку за ставкою 5%: у прикладі його все одно розраховують з отриманих 50 000 грн.
Податковий резерв слід відокремлювати до особистого розподілу, навіть коли строк сплати ще не настав. Перевірити квартальну суму допоможе пояснення, як порахувати єдиний податок ФОП 3 групи за квартал. Власні заощадження та гроші на майбутні податки — різні кошти.
За якого доходу потреби вкладуться у 50%
Щоб необхідні витрати становили не більше половини бюджету, доступний дохід має бути щонайменше вдвічі більшим за них. Цей поріг показує, чи можна виконати правило без скорочення базових потреб.
Візьмемо умовне домогосподарство з потребами на 24 000 грн на місяць та єдиним джерелом доходу — зарплатою. Порівняємо три рівні нарахованої зарплати за стандартних утримань 2026 року. Це розрахункові сценарії, а не статистика зарплат чи вартості життя.
| Нарахована зарплата | Дохід після утримань | Частка потреб у 24 000 грн | 20% на фінансові цілі | Залишок після потреб і цих 20% |
|---|---|---|---|---|
| 50 000 грн | 38 500 грн | 62,34% | 7 700 грн | 6 800 грн |
| 60 000 грн | 46 200 грн | 51,95% | 9 240 грн | 12 960 грн |
| 65 000 грн | 50 050 грн | 47,95% | 10 010 грн | 16 040 грн |
Як рахували
Вихідні дані: орієнтир 50% на потреби з наведеної пам’ятки CFPB, утримання 18% ПДФО та 5% військового збору з роз’яснення ДПС і умовні потреби на 24 000 грн. Після цих утримань залишається 77% нарахованої зарплати.
Доступний дохід = нарахована зарплата × (1 − 0,18 − 0,05)
Частка потреб = 24 000 ÷ доступний дохід × 100%
Потрібний доступний дохід = 24 000 ÷ 0,50 = 48 000 грн
Потрібна нарахована зарплата = 48 000 ÷ 0,77 ≈ 62 337,66 грн
Розрахунок не враховує індивідуальних податкових пільг, спеціальних режимів або інших утримань. Потреби в усіх сценаріях незмінні, період порівняння — один місяць. Остання колонка показує арифметичний залишок, а не рекомендацію витратити його повністю.
Практичний висновок: за зарплати 50 000 грн до утримань можна спрямовувати 20% на фінансові цілі, але тоді на бажання залишиться лише 6 800 грн, або 17,66% доступного доходу. Щоб потреби вкладалися саме в 50%, треба або скоротити їх на 4 750 грн, або досягти приблизно 62 338 грн нарахованої зарплати за наведених умов. Якщо скорочення зачіпає необхідне лікування чи харчування, краще змінити пропорції, а не формально виконувати правило.
У третьому сценарії залишок перевищує 30% доходу на 1 025 грн. Цю різницю можна додати до фінансових цілей: зростання доходу не зобов’язує збільшувати споживання.
Як відрізнити потребу від бажання
Категорію визначає призначення конкретної витрати, а не назва товару чи магазину. Перевіряйте її двома запитаннями: що станеться, якщо відкласти покупку, і чи є прийнятна дешевша альтернатива. Дешевший варіант має бути реально доступним: транспорт, який не дозволяє вчасно дістатися роботи, не є повноцінною заміною.
- Інтернет. Базове підключення для роботи або навчання — потреба; доплата за непотрібні опції — бажання.
- Одяг. Заміна зношеного сезонного взуття — потреба; ще одна пара заради нової колекції — бажання.
- Підписки. Робочий інструмент ФОП належить до витрат бізнесу до особистого розподілу; розважальний сервіс — до бажань.
- Техніка. Необхідна заміна несправного приладу та оновлення справної моделі заради нових функцій можуть належати до різних категорій.
Накопичення на відпустку не варто прирівнювати до фінансового резерву лише тому, що гроші тимчасово лежать окремо. Для послідовного обліку можна щомісяця резервувати їх у категорії бажань: так частка споживання буде видимою ще до оплати.
Передбачувані нерегулярні витрати також краще розкладати на місячні суми. Наприклад, умовний щорічний необхідний платіж 12 000 грн означає резервування 1 000 грн щомісяця в категорії потреб. Це відкладена оплата відомого зобов’язання, а не внесок до фінансового резерву.
Як запустити бюджет без зайвого обліку
- Визначте доступний дохід. Працівник бере зарплату після утримань; ФОП відокремлює податки й робочі витрати. Кредитний ліміт і перекази між власними рахунками доходом не є.
- Порахуйте потреби. Додайте регулярні платежі та місячні частки передбачуваних нерегулярних витрат.
- Зіставте фактичні частки з орієнтиром. Якщо потреби перевищують 50%, визначте перевищення в гривнях — воно покаже масштаб потрібної зміни.
- Визначте посильний внесок у фінансові цілі. Відокремлюйте ці гроші на рахунку або в обліку, щоб не сплутати їх із коштами на щоденні покупки.
- Установіть межу бажань. У межах правила це не більше 30% доходу й не більше залишку після потреб та запланованих фінансових цілей.
- Перевіряйте відхилення наприкінці місяця. З’ясуйте, чи причина разова, чи бюджет систематично недооцінює певну категорію.
У таблиці достатньо колонок «план», «факт» і «різниця». Якщо ви вже врахували резервування грошей на майбутню покупку, не записуйте її оплату вдруге як нове використання бюджету. Оберіть один спосіб обліку й застосовуйте його послідовно.
За наявності боргів спочатку врахуйте обов’язкові платежі. Не плануйте додаткове погашення одного кредиту коштом прострочення іншого. Для оцінки вартості кредиту враховуйте реальну річну процентну ставку, а не лише рекламний відсоток. Саме правило 50/30/20 не встановлює черговості погашення різних боргів.
Коли пропорції потрібно змінити
За високих обов’язкових витрат перевіряйте насамперед великі платежі, які реально можна змінити. Якщо скоротити їх без шкоди базовим потребам неможливо, тимчасово встановіть інші частки та визначте умову перегляду бюджету. Перейменування частини оренди на «бажання» навантаження не зменшить.
За нерегулярного доходу не плануйте постійні зобов’язання за найкращим місяцем. Визначте обережну суму регулярного особистого бюджету, яку підтримують фактичні надходження. Для надлишку успішних місяців складіть окремий план, зокрема на покриття майбутніх спадів доходу.
За низького доходу можливості відкладати рівно 20% може не бути. Спочатку забезпечте базові потреби й обов’язкові платежі. Початкова сума накопичень має бути посильною — без нового боргу заради виконання формули.
За високого доходу та помірних потреб не потрібно штучно збільшувати бажання до 30%. Вільну різницю можна спрямувати на резерв, зменшення боргів або інші довгострокові цілі.
Почніть із фактичного доступного доходу та необхідних витрат. Потім визначте посильний внесок у фінансові цілі, а бажання обмежте залишком. Переглядайте пропорції після зміни доходу або великих зобов’язань: корисний бюджет має сходитися в гривнях, а не лише відповідати формулі 50/30/20.
Конкретну податкову ситуацію та застосовні ставки варто звірити з бухгалтером.